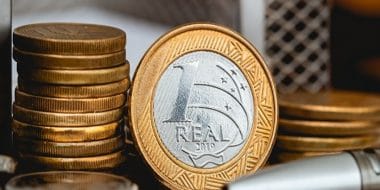

Apesar da estabilização na taxa Selic, os juros bancários continuaram subindo, em outubro. A procura pelo crédito e o volume de concessões, por outro lado, continuaram subindo, assim como as taxas de inadimplência. A conclusão vem dos números extraídos das Estatísticas Monetárias e de Crédito, divulgadas nesta segunda (28), pelo BC (Banco Central). Economistas ouvidos pela reportagem do Jornal do Commercio avaliam que os números refletem um cenário de volatilidade no mercado de crédito, que ainda tende a se replicar nos próximos meses.
O levantamento mostra que a taxa média de juros nas concessões de crédito livre avançou dez pontos percentuais em 12 meses, e chegou a 42,4%, em todo o país. No mês, o aumento foi de 1,7 ponto porcentual. Nas novas contratações para empresas, o custo médio do crédito atingiu 23,5%, com altas de 0,5 p.p. em outubro, e de 4,6 p.p. em um ano. Para as famílias (56,6%), os respectivos reajustes foram ainda mais salgados: +2,6 p.p. e +13,4 p.p.
Ainda assim, o estoque de todos os empréstimos concedidos pelo SFN (Sistema Financeiro Nacional) ficou em R$ 5,21 trilhões, com aumento de 1% em relação a setembro. O resultado refletiu a redução de 0,1% no saldo das operações de crédito pactuadas com pessoas jurídicas (R$ 2,10 trilhões) e o aumento de 1,8% no de pessoas físicas (R$ 3,12 trilhões). No Amazonas, o saldo de operações de crédito encostou em R$ 48,02 bilhões, sendo 2,33% superior ao mês anterior, e 22,74% maior do que o dado de 12 meses atrás. Os crescimentos se deram tanto para as famílias (R$ 29 bilhões), quanto para as empresas (R$ 19,01 bilhões).
De acordo com o BC, a inadimplência tem se mantido estável há “bastante tempo”, com “pequenas oscilações”, tendo registrado taxa de 3% para a média nacional, em outubro. O número ficou mais alto no Amazonas (3,91%) e avançou consideravelmente ante o dado de 12 meses atrás (2,77%). Nas operações de crédito livre para pessoas físicas, está em 5,9%, e para pessoas jurídicas, não passou de 2%. No Estado, a situação está relativamente melhor para as famílias (5,13%), mas um pouco pior para as empresas (2,05%).
Cartão e cheque
As modalidades de crédito mais caras também foram as que registraram as elevações mais robustas em seus juros. Para pessoas físicas, o destaque foi novamente o cartão de crédito, cujas taxas tiveram alta de 5,2 p.p. em outubro e de 30,4 p.p. em 12 meses, alcançando 95% ao ano. No crédito rotativo (399,5% ao ano), que é aquele tomado pelo consumidor quando paga menos que o valor integral da fatura, as respectivas correções foram de 8,8 p.p. e 57,3 p.p. Após os 30 dias, as instituições financeiras parcelam a dívida. Nesse caso do cartão parcelado (184,5%), os juros caíram 1,1 p.p. no mês e subiram 11,9 p.p. no espaço de um ano.
No cheque especial, o aumento mensal foi de 1,8 p.p em outubro e de 4,3 p.p. na variação anualizada, com seu custo sendo empurrado para 132,5% ao ano. Já o crédito consignado teve elevações de 2,2 p.p. e 7,9 p.p., respectivamente. Os juros do crédito pessoal não consignado (83,5% ao ano) tiveram comportamento ligeiramente diferente: embora tenham subido também na comparação com outubro do ano passado (+1,9 p.p.), ficaram praticamente estáveis (-0,1%), quando o prazo é alongado para 12 meses.
Com isso, o endividamento das famílias –relação entre o saldo das dívidas e a renda acumulada em um ano –ficou em 49,9%. Houve estabilidade no mês e alta de 2,4% em 12 meses. Excluído o financiamento imobiliário, que leva montante considerável da renda dos consumidores, o peso das dívidas cai para 31,7%.
Aposta na baixa
A alta dos juros ocorre em um momento em que, mesmo estabilizada, a taxa básica de juros está no maior patamar desde janeiro de 2017: 13,75% ao ano. O BC (Banco Central) avalia que a Selic tem sido repassada para as taxas finais de diferentes modalidades de crédito e não descarta a possibilidade de novos aumentos, caso a inflação não caia como o esperado. Depois de três meses seguidos de deflação, o IPCA voltou a subir em outubro (+0,59%), elevando a inflação oficial para 4,7% no ano e 6,47% em 12 meses. E o IPCA-15 já assinalou alta de 1,17% para este mês.
A mais recente Pesquisa Focus do BC, divulgada também nesta segunda (28), mostra que a previsão do mercado financeiro para o IPCA subiu de 5,88% para 5,91% para este ano. Mas a expectativa dos analistas é que a Selic encerre o ano nos mesmos 13,75%, sendo reduzida para 11,5%, em 2023, e para 8,25%, em 2024.
Calote e inflação
A ex-vice-presidente do Corecon-AM, e professora universitária, Michele Lins Aracaty e Silva, avalia que o fato de os juros continuarem subindo, a despeito da Selic estável, acontece em virtude do risco de “calote” dos tomadores de crédito. A economista vê com preocupação os aumentos para cartão de crédito e cheque especial, modalidades simultaneamente mais caras e também mais usadas pelas famílias. “Para as empresas, a busca pelo crédito mais caro limita o crescimento e retarda investimentos”, completou.
Michele Lins Aracaty e Silva estima que, dada a dificuldade de recuperação econômica, a persistência da inflação deve obrigar o BC a continuar com a política de contenção do consumo, via Selic. “O desemprego e o baixo poder aquisitivo das famílias tendem a seguir em um cenário muito semelhante em 2023. A mesma dificuldade deve ser enfrentada nas empresas, impactando negativamente na retomada do crescimento econômico aos patamares pré-pandemia. Chamo a atenção ao alerta do FMI acerca da ‘nuvem de tempestade’ prevista para um ano já considerado de recessão global”, alertou.
Dificuldades e expectativas
Na mesma linha, a consultora empresarial, professora e integrante da seção regional da Abed no Amazonas, Denise Kassama, concorda que as taxas tendem a refletir o elevado estágio de risco do mercado. Principalmente no fim de ano, quando os gastos tendem a ser maiores. “Isso acontece muito no rotativo. Quando você paga apenas uma parte da fatura e rola o resto da dívida, mostra à operadora que não tem recursos. O mesmo acontece com quem entra no cheque especial”, exemplificou.
A economista alerta que o consumidor deve ficar atento ao fato de que o crédito não é um “dinheiro a mais”, mas uma dilatação de prazo para pagamento de dívidas. E sugere o uso prioritário do 13º para limpar o nome na praça. Especialmente diante de um cenário que tende a ser difícil também em 2023. “Pelo menos no primeiro semestre, haverá dificuldades para reduzir a Selic e os juros afetam principalmente as pessoas mais pobres e desempregadas. Acredito que haverá uma política nesse sentido, embora isso venha em processo gradual. Mas as expectativas econômicas serão melhores”, arrematou.
Por Marco Dassori
Twitter: @marco.dassori