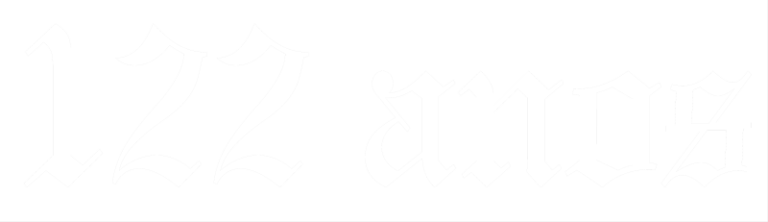

Se o empresário tomar o custo da mercadoria adquirida por R$100,00 para formar o preço de venda, ele teria que embutir 18% de ICMS, mais 20% de custo operacional e mais 10% de lucro. Essa operação resultaria no ICMS de R$34,62. O fenômeno poltergeist de “cálculo por dentro” é consequência da manifestação de forças sobrenaturais que injeta o imposto nas entranhas do produto para inflacionar a base que posteriormente é utilizada para calcular o valor do mesmo imposto. É o que se chama tecnicamente de Reconstituição da Base do ICMS. Se esse imposto fosse calculado “por fora”, o valor ficaria em R$25,71. Tal metodologia de reconstituição é aplicada nas operações de desembaraço aduaneiro, quando a somatória de todas as rubricas é dividida por 82% para se chegar à base de cálculo do ICMS. Se, por exemplo, a somatória der R$100.000,00 a base de cálculo reconstituída fica em R$121.951,22 (base alta, imposto alto). É bom lembrar que, no exemplo acima, o custo da mercadoria adquirida já está desonerado do crédito do ICMS e, também, que os percentuais de custo operacional e lucro são flexíveis, mas os 18%, não.
O ICMS é um tributo não cumulativo, significando assim que o comerciante recolhe ao erário a diferença da alíquota interna menos a interestadual, e, concomitantemente, recolhe a alíquota interna aplicada sobre o valor que agregou para fins de revenda aos seus clientes. Por exemplo, mercadoria proveniente de São Paulo no valor de R$100,00 vem com crédito de R$7,00. Portanto, por ocasião da revenda, o comerciante fica obrigado a pagar R$11,00 (diferença de 18-7). Se o comerciante vender pelo dobro do que comprou, ele pagará mais R$18,00 sobre R$100,00. Esse procedimento matemático é chamado de Apuração do Regime Normal de ICMS.
O instituto da Substituição Tributária do ICMS traz o processo de apuração para o momento da aquisição da mercadoria, cujo valor a recolher é determinado pela presunção do preço de venda constante em Protocolo, Convênio ou Resolução GSEFAZ/AM. Portanto, a Substituição Tributária não é um imposto distinto do ICMS; é tão somente um deslocamento do fato gerador do ICMS Normal, que é trazido do momento futuro para o momento presente. Só isso.
E o que nos espera agora, no início de 2018?
Pois é. Já conseguimos avistar muito claramente os afiados e brilhantes caninos do Convênio 52/2017, prontos para dar uma bela duma mordida no bolso do contribuinte amazonense. Os empresários já devem se preparar genupeitoralmente, pois o custo tributário do ICMS lançado no DTE ficará 22% mais caro a partir do próximo mês. O sempre vigilante Sindicato dos Atacadistas já vem se valendo dos meios legais para combater mais esse abuso da Sefaz, a qual argumenta tratar-se de normatização estabelecida pelo Conselho Nacional de Política Fazendária, válida para todo o Brasil.
Esse aumento de 22% é consequência da chamada BASE DUPLA, instituída pela polêmica Cláusula Décima Terceira do mencionado Convênio 52/2017. Essa disposição normativa confere ao instituto da Substituição Tributária um caráter tributário distinto do próprio ICMS, como se o Confaz tivesse criado um novo imposto. Tanto o é, que, no cálculo a vigorar a partir de janeiro, o valor presumido da revenda é reconstituído, tal qual já acontece numa etapa anterior, quando o fornecedor define sua formação de preço. Daí, o conceito da dita BASE DUPLA.
A Sefaz já tinha tentado enfiar a BASE DUPLA no derrière do contribuinte via Convênio 93/2015. Claro, óbvio, o grito foi feio, pelo tamanho do atrevimento. A coisa não vingou, e, agora, lá, vem de novo a Sefaz com a mesma proposta indecente.
A prisão do secretário Afonso Lobo mostrou que os sucessivos aumentos de ICMS vêm servindo tão somente para alimentar uma gigantesca máquina de corrupção instalada no coração da Sefaz. Os milhões desviados para o bolso do próprio secretário da Sefaz se originam dessas majorações tributárias. Por isso é que faltam recursos pra saúde, educação, segurança etc.; todo o dinheiro que sai do bolso do contribuinte vai direto para o bolso dos corruptos sefarianos. Portanto, a Sefaz não tem nenhuma condição moral de exigir aumento de imposto num momento em que está mergulhada até pescoço na lama da corrupção. Continue a leitura no site www.doutorimposto.com.br